-
Imagen
La deuda se mudó al celular, pero el problema sigue en el bolsillo
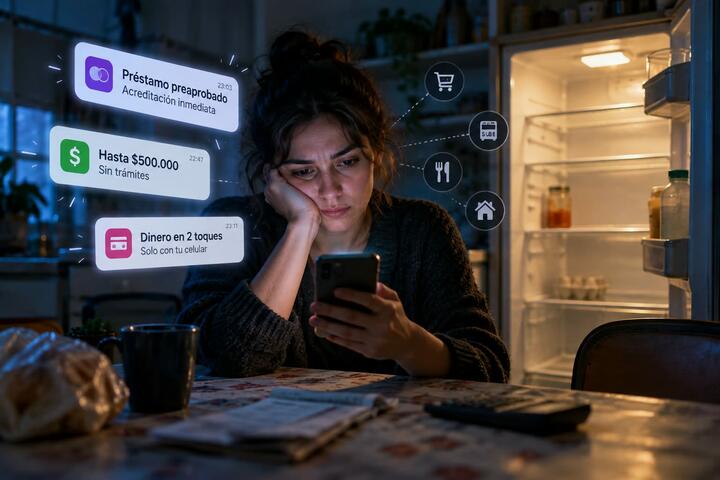
Son las once de la noche y la heladera está más vacía que el lunes. El celular vibra: “Tenés un préstamo preaprobado. Acreditación inmediata”. No hay que ir a ninguna sucursal ni hablar con nadie. Tampoco hay que leer la letra chica. Dos toques y la plata está. El pan, la leche y la carga de la SUBE quedan resueltos por una semana. El problema vuelve el mes que viene, con intereses.
La escena resume una transformación profunda de la economía cotidiana. Durante años, las familias se endeudaban para comprar una casa, cambiar el auto o adquirir algún electrodoméstico. Hoy, cada vez más hogares necesitan crédito para llegar a fin de mes. Ya no se trata solamente de financiar el consumo futuro, sino de pagar los gastos del presente. El crédito dejó de ser una herramienta para progresar y se convirtió en una condición para sobrevivir.
¡Es la economía, estúpido! La inflación puede bajar en los índices, pero eso no significa que los ingresos alcancen. Los salarios, las jubilaciones y los ingresos de los trabajadores independientes tienen que enfrentar alquileres, servicios, alimentos, transporte y deudas acumuladas. Cuando la plata no alcanza, la diferencia se cubre con tarjetas, préstamos personales, billeteras virtuales o fiado en el almacén.
El problema es que las deudas también hay que pagarlas. Y cada vez son más los argentinos que no pueden hacerlo.
De eso no se habla
Mientras el gobierno festeja a los cuatro vientos tener la inflación controlada, nadie te habla de cómo crecen nuestras deudas y lo que nos está costando pagarlas. Para ponerles números, según las estadísticas del Banco Central, la morosidad de las familias argentinas con los bancos pasó del 2,5% en octubre del 2024 al 12,8% en agosto de este año. ¡Se multiplicó por cinco! Y la leve baja de agosto no es alivio: se refinanciaron más de 2,7 billones de pesos. La deuda no se pagó, se estiró.
Pero la situación es mucho peor cuando miramos las billeteras virtuales y las financieras no bancarias. Ahí la mora de las familias llegó en agosto a 33,9% y acumula veintiún meses seguidos de suba, según los datos de la Central de Deudores. De cada cien pesos que las familias les deben a estas plataformas, treinta y cuatro están impagos.
Detrás de esos porcentajes hay familias que empiezan a elegir qué pagar y qué postergar. Primero se refinancia la tarjeta. Después se pide un préstamo para cubrir la cuota. Más tarde se utiliza otra aplicación para cancelar el préstamo anterior. Hasta que llega un momento en que una parte creciente del ingreso se destina a pagar intereses de gastos que ya se hicieron. Es una rueda difícil de detener.
No es casualidad, es un modelo de negocios. Las plataformas prestan rápido porque saben mucho, tienen miles de datos tuyos: qué comprás, a qué hora, cuánto tardás en pagar la luz, si te llegó el sueldo o no, dónde te gustaría salir a tomar algo. Con esos datos deciden en tiempo real a quién ofrecerle un préstamo, cuándo y a qué tasa, y nada de eso es transparente para vos. La notificación de las once de la noche no llega por azar. Llega cuando el algoritmo calcula que estás más dispuesto a aceptar.
La Billetera sabe todo de vos y vos no sabés casi nada de ella. Esa asimetría tiene un nombre, y no es “libertad de mercado”. Es capitalismo de plataformas operando sin un Estado capaz de ponerle reglas. Los datos son tuyos y las plataformas les sacan todo el jugo.
No es un problema entre privados
El Gobierno nacional repite que la deuda de las familias es un asunto entre privados. Es una frase cómoda. Supone que del otro lado del préstamo hay dos partes iguales que negocian libremente. Pero cuando el 44% de los hogares destina más de la mitad de su ingreso a pagar deudas, como relevó el Instituto de Estadística y Tendencias Sociales y Económicas (IETSE) en agosto, no hay negociación posible: hay necesidad.
Cuando una crisis atraviesa a millones de personas al mismo tiempo, deja de ser un problema individual. Es un problema colectivo y los problemas colectivos son, por definición, asunto de la política: muestran los límites reales de una política económica que el Gobierno se desespera por ocultar.
Una ciudad, dos deudas
En la Ciudad de Buenos Aires el promedio engaña. Ocho de cada diez adultos porteños tienen alguna deuda, y la mora general ronda el 12% o el 15%, según quién la mida. Pero cuando se baja el mapa al barrio, aparece otra ciudad.
En La Boca, una de cada cuatro personas endeudadas está en mora; en Núñez, menos de una de cada diez. Y lo más revelador: en La Boca se debe menos, alrededor de 5,7 millones de pesos por persona, frente a 8,6 millones en Núñez. El sur no está en mora porque se endeude más. Está en mora porque gana menos y no le alcanza para pagar ni siquiera deudas más chicas. La deuda tiene código postal.
En los barrios populares el cuadro es más crudo. Una encuesta del Movimiento Evita con la Facultad de Ciencias Sociales de la UBA encontró que siete de cada diez hogares se endeudan para cubrir gastos básicos, que la gran mayoría usa esa plata para comer y que más de la mitad pide préstamos para pagar otros préstamos.
En junio, la Legislatura aprobó la Ley 6.959, impulsada por Leandro Santoro, para que el Banco Ciudad refinancie deudas atrasadas. Pero el Gobierno de Jorge Macri todavía no respondió tres preguntas. ¿Cuántos porteños pudieron usarla? ¿Llega a quienes deben a una billetera y no a un banco, que es donde más crece la mora? ¿Por qué el Banco Ciudad, que es de todos los porteños, no compite de igual a igual en el terreno donde hoy se endeudan los jóvenes, que es el celular?
Qué puede hacer la Ciudad
La Ciudad tiene herramientas que la mayoría de las provincias no tiene: un banco público grande, competencias de defensa del consumidor y capacidad técnica de sobra. El problema no es de recursos. Es de ideas.
Primero, una billetera pública al servicio de los porteños, inspirada en el Pix brasileño. El Banco Ciudad ya tiene una, BUEPP, pero hoy la promociona sobre todo con descuentos y reintegros. Tiene que competir en otra cosa: que cobrar con ella no le cueste nada al comercio de barrio, que el crédito de consumo tenga una tasa razonable y a la vista, que se pueda pasar ahí la deuda cara de otras billeteras y que los datos de los usuarios no se usen para venderles más deuda. Brasil demostró que un sistema público, gratuito y masivo puede ganarle al mercado en su propio terreno. Buenos Aires tiene el banco para hacerlo y no lo usa.
Segundo, reglas para el crédito de plataforma. Que el costo financiero total esté a la vista antes del segundo toque, y no escondido tres pantallas más abajo. Que no se puedan mandar ofertas de préstamos a quien ya está en mora. Que el algoritmo no pueda elegir, para ofrecer crédito caro, el momento de mayor desesperación. Es defensa del consumidor del siglo XXI.
Tercero, datos públicos para decidir. La Ciudad no publica un mapa propio de endeudamiento por comuna, y debería hacerlo. Hoy sabemos que La Boca triplica a Núñez porque lo calcularon centros de estudio independientes. Una política pública seria empieza por medir lo que pasa en su propio territorio.
El siglo equivocado
La deuda de las familias es el síntoma más claro de un desfase de época. La economía se digitalizó, el crédito se volvió una aplicación y la vida cotidiana se organiza a través de plataformas que saben más de nosotros que cualquier oficina pública. Pero el Estado, y especialmente el porteño, sigue pensando con categorías de otro tiempo: la sucursal, la ventanilla, la estadística que llega tarde.
Mientras tanto, a las once de la noche, alguien mira la heladera y acepta el préstamo. No porque haya calculado mal. Porque no tiene opción.
Buenos Aires tiene todo para liderar el siglo XXI y está siendo gobernada con las ideas del siglo XX.



-
Imagen